Domain ruhestands-centrum.de kaufen?
Wir ziehen mit dem Projekt
ruhestands-centrum.de um.
Sind Sie am Kauf der Domain
ruhestands-centrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruhestands-centrum.de kaufen?
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **

Ähnliche Suchbegriffe für Kapazitätstester
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
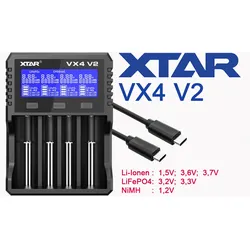
XTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit KapazitätstesterXTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit Kapazitätstester kurz und kompakt, das XTAR VX4 V2 Ladegerät stellt sich vor✅ Schnell-Ladegerät lädt Li-Ionen Akkus (1,5V, 3,6V, 3,7V), LiFePO4 Akkus (3,2V, 3,3,V) und NiMH/NiCD Akkus (1,2V)✅ All-In-One-Akkukompatibilität - lädt fast alle gängigen Größen wie AAA, AA, C, D, 16340, 18650, 21700 (komplette Auflistung unten)✅ universelles Kapazitätstest-Ladegerät für wiederaufladbare 1,5 Volt Lithium-Ionen Akkus✅ 4 unabhängig voneinander funktionierende Ladeschächte, lädt 1-4 Akkus gleichzeitig✅ intelligente Akku-Erkennung, manuelle Stromauswahlfunktion möglich✅ Verpolungsschutz, Überladeschutz, Überlastschutz und Temperaturüberwachung, flammhemmendes ABS-Gehäuse✅ lädt auch 20700/21700 Akkus mit Schutzelektronik bis 83mm Länge✅ automatischer Ladestopp nach Abschluss des LadevorgangsMit dem XTAR VX4 V2 erhalten Sie ein modernes Schnell-Ladegerät, das höchste Flexibilität, innovative Technik und eine außergewöhnlich breite Akkukompatibilität miteinander verbindet. Ganz gleich, ob Sie 1,5 Volt Lithium-Ionen-Akkus, klassische 3,6 bis 3,7 Volt Li-Ion-Zellen, 3,2 Volt LiFePO4-Akkus oder 1,2 Volt NiMH-Akkus verwenden – dieses hochwertige Ladegerät passt sich Ihren Anforderungen zuverlässig an. Besonders praktisch ist der integrierte Kapazitätstester. Dadurch können Sie die tatsächliche Leistungsfähigkeit Ihrer Akkus überprüfen und schwächere oder überalterte Zellen frühzeitig erkennen. Das sorgt nicht nur für mehr Sicherheit, sondern auch für eine bessere Planung im täglichen Einsatz. Universelle Akkukompatibilität für maximale Flexibilität Das XTAR VX4 V2 unterstützt eine enorme Auswahl an Akkugrößen und Akkutechnologien. Somit benötigen Sie für unterschiedliche Anwendungen lediglich ein einziges Ladegerät. Kompatibel ist das Ladegerät unter anderem mit: 1,5 Volt Lithium-Ionen Akkus (AA und AAA) 3,6 Volt und 3,7 Volt Lithium-Ionen Akkus 3,2 Volt LiFePO4 Akkus 1,2 Volt NiMH- und NiCd-Akkus Darüber hinaus lassen sich zahlreiche Baugrößen problemlos laden. Hierzu gehören beispielsweise AAA, AA, SC, D, 10440, 14500, 16340, 16650, 18350, 18490, 18500, 18650, 20700, 21700, 22500 und 22650. Auch größere Akkus wie 25500, 26500, 26650, 26700, 32650 und 32700 können verwendet werden. Diese werden komfortabel in Ladeschacht 1 oder 4 geladen. Selbst geschützte Lithium-Ionen-Akkus mit integrierter PCB- oder BMS-Schutzschaltung lassen sich bis zu einer Länge von 83 mm problemlos einsetzen. Kapazitätstest für eine präzise Akkuanalyse Ein echtes Highlight des XTAR VX4 V2 ist der integrierte Kapazitätstest. Besonders Besitzer moderner 1,5 Volt Lithium-Ionen-Akkus profitieren von dieser Funktion. Während viele herkömmliche Ladegeräte lediglich den Ladevorgang übernehmen, analysiert das VX4 zusätzlich die nutzbare Kapazität Ihrer Akkus. Dadurch erkennen Sie zuverlässig, ob ein Akku seine ursprüngliche Leistung noch erreicht oder bereits Kapazität verloren hat. Gerade bei häufig genutzten Akkus sorgt diese Funktion für mehr Transparenz und hilft dabei, defekte oder überbewertete Akkus schnell zu identifizieren. XTAR VX4 V2 Ladegerät für Li-Ion, LiFePO4 und NiMH Akkus - Intelligentes 4-Schacht Ladegerät mit Kapazitätstest Jeder der vier Ladeschächte arbeitet vollkommen unabhängig voneinander. Dadurch können Sie unterschiedliche Akkugrößen sowie verschiedene Akkutechnologien gleichzeitig laden. Das Ladegerät erkennt automatisch: Akkutyp Spannung Innenwiderstand optimalen Ladestrom Dadurch wird jeder Akku individuell behandelt. Gleichzeitig verlängert dies die Lebensdauer Ihrer Akkus erheblich. Automatische und manuelle Ladestromeinstellung Das XTAR VX4 V2 passt den Ladestrom automatisch an den jeweiligen Akku an. Zusätzlich können Sie den Strom manuell auswählen. Folgende Einstellungen stehen zur Verfügung: 3,0 A bei einem Akku 2,0 A bei zwei Akkus 1,0 A bei vier Akkus 0,5 A bei vier Akkus 0,25 A bei vier Akkus Diese Flexibilität eignet sich hervorragend für empfindliche Akkus sowie für besonders schnelle Ladevorgänge leistungsstarker Lithium-Ionen-Zellen. Das XTAR VX4 V2 - Das intelligente Ladegerät für nahezu alle gängigen Akkutypen Das XTAR VX4 V2 verwendet moderne Ladealgorithmen, welche speziell auf unterschiedliche Akkutypen abgestimmt wurden. Für Lithium-Ionen-Akkus arbeitet das Gerät mit dem bewährten CC/CV-Ladeverfahren. Dadurch wird jeder Akku besonders schonend und gleichzeitig vollständig geladen. Für NiMH-Akkus kommt zusätzlich die moderne CVSA-Technologie zum Einsatz. Diese verbessert die Ladegenauigkeit und erkennt den optimalen Ladezeitpunkt deutlich präziser. Außerdem verfügt das Gerät über einen separaten LiFePO4-Modus, welcher speziell auf 3,2 Volt Akkus abgestimmt wurde. Großes Display mit allen wichtigen Informationen Das gut ablesbare LCD-Display informiert Sie jederzeit über sämtliche Ladevorgänge. Angezeigt werden unter anderem: Akkuspannung Ladestrom geladene Kapazität Ladefortschritt gewähl...38,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
-
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **
-
Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Die Pensionskasse bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei eingezahlt werden können und somit eine attraktive Möglichkeit zur langfristigen Altersvorsorge darstellt. Durch die Pensionskasse können Arbeitnehmer somit eine zusätzliche Absicherung für den Ruhestand aufbauen, die über **


Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Arbeitslebens Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Zudem bietet die Pensionskasse oft steuerliche Vorteile und eine garantierte Verzinsung, was sie von anderen Formen der Altersvorsorge unterscheidet. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird die Pensionskasse in der Regel von Arbeitgebern und Arbeitnehmern gemeinsam finanziert. Zudem bietet die Pensionskasse oft die Möglichkeit, durch zusätzliche Einzahlungen oder freiwillige Beiträge die spätere Rente zu erhöhen. Darüber hinaus unterliegt die Pensionskasse in vielen Ländern speziellen gesetzlichen Regelungen und Aufsichtsbehörden, um die Sicherheit der Altersvorsorge zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
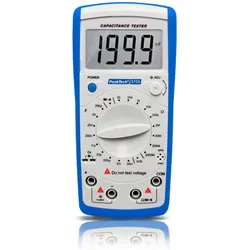
Peaktech, Multimeter, P 3705 Widerstands- und KapazitätstesterDieses digitale Kapazitätsmeter ist ein zuverlässiges Handmessgerät mit einer 3 1/2-stelligen Anzeige. Die beiden Hauptfunktionen des PeakTech 3705 sind die Durchführung von Kapazitäts- und Widerstandsmessungen. Durch die hohe Genauigkeit der jeweiligen Messgrössen ist es mit diesem Kapazitätsmessgerät möglich, jegliche Kapazitäts- und Widerstandswerte hochgenau zu ermitteln. Des Weiteren ist es in der Lage, Dioden-, Durchgangs- und Transistorprüfungen durchzuführen. Mit dem Einstellrad, welches in der Front integriert ist, wird der Nullpunkt vor der Kapazitätsprüfung eingestellt, um präzise Messergebnisse zu erhalten. Das PeakTech 3705 ist der optimale Wegbegleiter für jegliche anfallende Messungen in Bereichen, in denen die Ermittlung von Widerstandswerten und Kondensatoren verlangt wird.43,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
XTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit KapazitätstesterXTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit Kapazitätstester kurz und kompakt, das XTAR VX4 V2 Ladegerät stellt sich vor✅ Schnell-Ladegerät lädt Li-Ionen Akkus (1,5V, 3,6V, 3,7V), LiFePO4 Akkus (3,2V, 3,3,V) und NiMH/NiCD Akkus (1,2V)✅ All-In-One-Akkukompatibilität - lädt fast alle gängigen Größen wie AAA, AA, C, D, 16340, 18650, 21700 (komplette Auflistung unten)✅ universelles Kapazitätstest-Ladegerät für wiederaufladbare 1,5 Volt Lithium-Ionen Akkus✅ 4 unabhängig voneinander funktionierende Ladeschächte, lädt 1-4 Akkus gleichzeitig✅ intelligente Akku-Erkennung, manuelle Stromauswahlfunktion möglich✅ Verpolungsschutz, Überladeschutz, Überlastschutz und Temperaturüberwachung, flammhemmendes ABS-Gehäuse✅ lädt auch 20700/21700 Akkus mit Schutzelektronik bis 83mm Länge✅ automatischer Ladestopp nach Abschluss des LadevorgangsMit dem XTAR VX4 V2 erhalten Sie ein modernes Schnell-Ladegerät, das höchste Flexibilität, innovative Technik und eine außergewöhnlich breite Akkukompatibilität miteinander verbindet. Ganz gleich, ob Sie 1,5 Volt Lithium-Ionen-Akkus, klassische 3,6 bis 3,7 Volt Li-Ion-Zellen, 3,2 Volt LiFePO4-Akkus oder 1,2 Volt NiMH-Akkus verwenden – dieses hochwertige Ladegerät passt sich Ihren Anforderungen zuverlässig an. Besonders praktisch ist der integrierte Kapazitätstester. Dadurch können Sie die tatsächliche Leistungsfähigkeit Ihrer Akkus überprüfen und schwächere oder überalterte Zellen frühzeitig erkennen. Das sorgt nicht nur für mehr Sicherheit, sondern auch für eine bessere Planung im täglichen Einsatz. Universelle Akkukompatibilität für maximale Flexibilität Das XTAR VX4 V2 unterstützt eine enorme Auswahl an Akkugrößen und Akkutechnologien. Somit benötigen Sie für unterschiedliche Anwendungen lediglich ein einziges Ladegerät. Kompatibel ist das Ladegerät unter anderem mit: 1,5 Volt Lithium-Ionen Akkus (AA und AAA) 3,6 Volt und 3,7 Volt Lithium-Ionen Akkus 3,2 Volt LiFePO4 Akkus 1,2 Volt NiMH- und NiCd-Akkus Darüber hinaus lassen sich zahlreiche Baugrößen problemlos laden. Hierzu gehören beispielsweise AAA, AA, SC, D, 10440, 14500, 16340, 16650, 18350, 18490, 18500, 18650, 20700, 21700, 22500 und 22650. Auch größere Akkus wie 25500, 26500, 26650, 26700, 32650 und 32700 können verwendet werden. Diese werden komfortabel in Ladeschacht 1 oder 4 geladen. Selbst geschützte Lithium-Ionen-Akkus mit integrierter PCB- oder BMS-Schutzschaltung lassen sich bis zu einer Länge von 83 mm problemlos einsetzen. Kapazitätstest für eine präzise Akkuanalyse Ein echtes Highlight des XTAR VX4 V2 ist der integrierte Kapazitätstest. Besonders Besitzer moderner 1,5 Volt Lithium-Ionen-Akkus profitieren von dieser Funktion. Während viele herkömmliche Ladegeräte lediglich den Ladevorgang übernehmen, analysiert das VX4 zusätzlich die nutzbare Kapazität Ihrer Akkus. Dadurch erkennen Sie zuverlässig, ob ein Akku seine ursprüngliche Leistung noch erreicht oder bereits Kapazität verloren hat. Gerade bei häufig genutzten Akkus sorgt diese Funktion für mehr Transparenz und hilft dabei, defekte oder überbewertete Akkus schnell zu identifizieren. XTAR VX4 V2 Ladegerät für Li-Ion, LiFePO4 und NiMH Akkus - Intelligentes 4-Schacht Ladegerät mit Kapazitätstest Jeder der vier Ladeschächte arbeitet vollkommen unabhängig voneinander. Dadurch können Sie unterschiedliche Akkugrößen sowie verschiedene Akkutechnologien gleichzeitig laden. Das Ladegerät erkennt automatisch: Akkutyp Spannung Innenwiderstand optimalen Ladestrom Dadurch wird jeder Akku individuell behandelt. Gleichzeitig verlängert dies die Lebensdauer Ihrer Akkus erheblich. Automatische und manuelle Ladestromeinstellung Das XTAR VX4 V2 passt den Ladestrom automatisch an den jeweiligen Akku an. Zusätzlich können Sie den Strom manuell auswählen. Folgende Einstellungen stehen zur Verfügung: 3,0 A bei einem Akku 2,0 A bei zwei Akkus 1,0 A bei vier Akkus 0,5 A bei vier Akkus 0,25 A bei vier Akkus Diese Flexibilität eignet sich hervorragend für empfindliche Akkus sowie für besonders schnelle Ladevorgänge leistungsstarker Lithium-Ionen-Zellen. Das XTAR VX4 V2 - Das intelligente Ladegerät für nahezu alle gängigen Akkutypen Das XTAR VX4 V2 verwendet moderne Ladealgorithmen, welche speziell auf unterschiedliche Akkutypen abgestimmt wurden. Für Lithium-Ionen-Akkus arbeitet das Gerät mit dem bewährten CC/CV-Ladeverfahren. Dadurch wird jeder Akku besonders schonend und gleichzeitig vollständig geladen. Für NiMH-Akkus kommt zusätzlich die moderne CVSA-Technologie zum Einsatz. Diese verbessert die Ladegenauigkeit und erkennt den optimalen Ladezeitpunkt deutlich präziser. Außerdem verfügt das Gerät über einen separaten LiFePO4-Modus, welcher speziell auf 3,2 Volt Akkus abgestimmt wurde. Großes Display mit allen wichtigen Informationen Das gut ablesbare LCD-Display informiert Sie jederzeit über sämtliche Ladevorgänge. Angezeigt werden unter anderem: Akkuspannung Ladestrom geladene Kapazität Ladefortschritt gewähl...38,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
-
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **
Ähnliche Suchbegriffe für Kapazitätstester
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Die Pensionskasse bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei eingezahlt werden können und somit eine attraktive Möglichkeit zur langfristigen Altersvorsorge darstellt. Durch die Pensionskasse können Arbeitnehmer somit eine zusätzliche Absicherung für den Ruhestand aufbauen, die über **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Arbeitslebens Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Zudem bietet die Pensionskasse oft steuerliche Vorteile und eine garantierte Verzinsung, was sie von anderen Formen der Altersvorsorge unterscheidet. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird die Pensionskasse in der Regel von Arbeitgebern und Arbeitnehmern gemeinsam finanziert. Zudem bietet die Pensionskasse oft die Möglichkeit, durch zusätzliche Einzahlungen oder freiwillige Beiträge die spätere Rente zu erhöhen. Darüber hinaus unterliegt die Pensionskasse in vielen Ländern speziellen gesetzlichen Regelungen und Aufsichtsbehörden, um die Sicherheit der Altersvorsorge zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.