Domain ruhestands-centrum.de kaufen?
Wir ziehen mit dem Projekt
ruhestands-centrum.de um.
Sind Sie am Kauf der Domain
ruhestands-centrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruhestands-centrum.de kaufen?
Was ist Grohe SmartControl?
Grohe SmartControl ist ein innovatives Duschsystem, das es ermöglicht, die Wassertemperatur und den Wasserfluss individuell und präzise einzustellen. Mit Hilfe von intuitiven Bedienelementen kann der Nutzer die gewünschte Duschfunktion einfach auswählen und anpassen. Das System bietet eine komfortable und personalisierte Duscherfahrung, indem es verschiedene Duschprogramme und Einstellungen speichert. Grohe SmartControl zeichnet sich durch sein modernes Design und seine benutzerfreundliche Handhabung aus, was es zu einer beliebten Wahl für moderne Badezimmer macht. **
Wie viele Helialux-Lampen können in einer Reihe an den SmartControl angeschlossen werden?
Der SmartControl von Helialux kann bis zu 4 Helialux-Lampen in einer Reihe anschließen. **

Ähnliche Suchbegriffe für Smartcontrol
Top-Angebote
Produkte zum Begriff Smartcontrol:
-
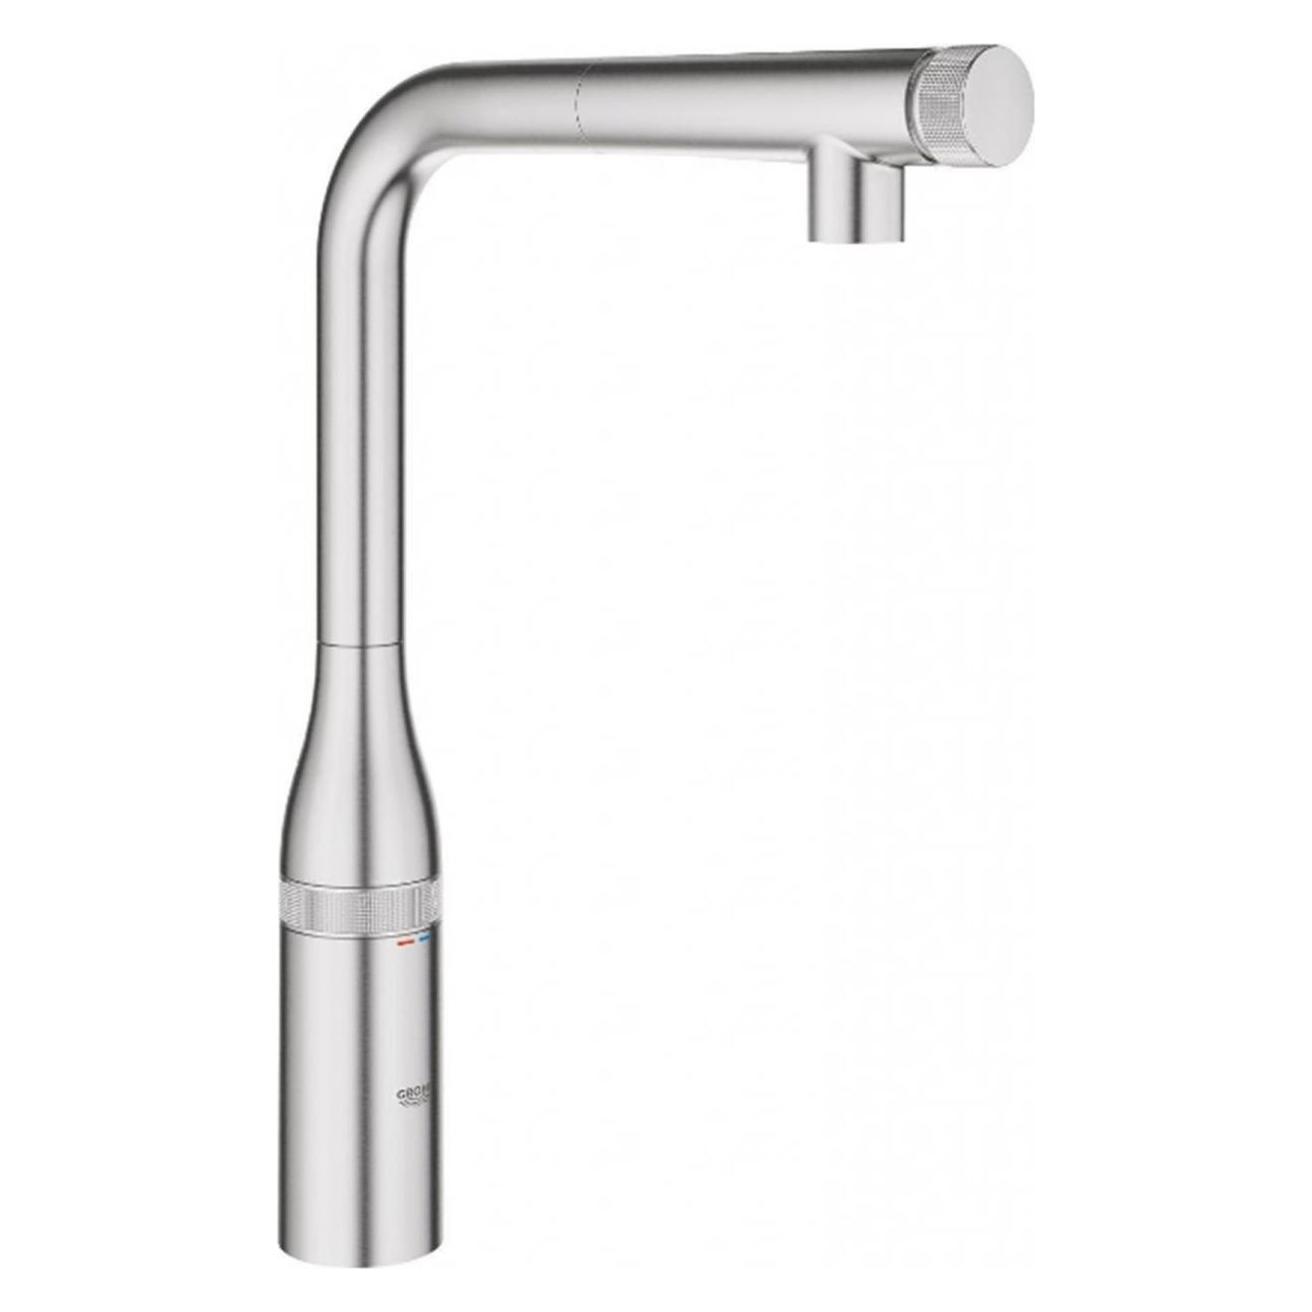
Grohe, Küchenarmatur, Essence SmartControl Spültischbatterie mit SmartControlEinlochinstallation. Grohe StarLight-Oberfläche mit ausziehbarem Auslauf und laminarer Strahlform. Metall-Duschkopf. Grohe Magnetic Docking gewährleistet ein einfaches und präzises Zurückgleiten des Spülstrahls in die Ausgangsposition. SmartControl: Ein/Aus mit einem Knopfdruck und Lautstärkeregelung durch Drehen. Temperaturregelung durch Drehen des Mischventils am Armaturenkörper. Schwenkauslauf mit einem Schwenkbereich von 140°, intrinsisch sicher gegen Rückfluss und flexiblen Anschluss-Schläuchen. Grohe QuickFix Plus ermöglicht eine schnelle und einfache Installation ohne Werkzeug. Grohe Zero verfügt über getrennte interne Wasserwege, die sicherstellen, dass kein Kontakt mit Blei oder Nickel besteht.601,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
-
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **

Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Die Pensionskasse bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei eingezahlt werden können und somit eine attraktive Möglichkeit zur langfristigen Altersvorsorge darstellt. Durch die Pensionskasse können Arbeitnehmer somit eine zusätzliche Absicherung für den Ruhestand aufbauen, die über **
Top-Angebote
Produkte zum Begriff Smartcontrol:
-
Grohe, Küchenarmatur, Zedra SmartControl Spültischbatterie mit SmartControlMit der Druckknopfsteuerung bietet der Grohe Zedra SmartControl Wasserhahn eine einzigartige Möglichkeit, mit Ihrem Wasserhahn zu interagieren, was das Leben in geschäftigen Küchen erleichtert. Das schlanke, konische Design ist für die Einlochmontage vorgesehen. Dank der innovativen SmartControl-Funktion können Sie den Wasserfluss mit nur einem Knopfdruck starten und stoppen. Drehen Sie, um die Menge anzupassen, von wassersparendem Eco-Modus bis hin zu vollem Durchfluss. Sie können ihn sogar freihändig mit einem Druck Ihres Handgelenks oder Ellenbogens einschalten. Die Temperatur lässt sich ganz einfach über das Mischventil am Körper des Wasserhahns einstellen. Dieser Wasserhahn bietet ausreichend Arbeitsfläche zum Befüllen grosser Töpfe oder Vasen unter dem hohen L-förmigen Auslauf. Der Auslauf schwenkt um 140°, was ihn ideal für grössere oder doppelte Spülen macht. Der ausziehbare Brausekopf mit laminarer Strömung sorgt für Flexibilität und erleichtert die Vorbereitung von Gemüse oder das Reinigen der Spüle, ohne zu spritzen. Grohe Magnetic Docking sorgt dafür, dass der Brausekopf nach der Benutzung sanft wieder an seinen Platz zurückzieht. Mit dem Grohe QuickFix Plus Schnellmontagesystem und flexiblen Anschluss-Schläuchen können Sie sich auf einen schnellen und einfachen Montageprozess verlassen. Dieser Monoblock Küchenmischer kommt in einem strahlenden, aber langlebigen Grohe StarLight Chrom-Finish.519,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Grohe SmartControl?
Grohe SmartControl ist ein innovatives Duschsystem, das es ermöglicht, die Wassertemperatur und den Wasserfluss individuell und präzise einzustellen. Mit Hilfe von intuitiven Bedienelementen kann der Nutzer die gewünschte Duschfunktion einfach auswählen und anpassen. Das System bietet eine komfortable und personalisierte Duscherfahrung, indem es verschiedene Duschprogramme und Einstellungen speichert. Grohe SmartControl zeichnet sich durch sein modernes Design und seine benutzerfreundliche Handhabung aus, was es zu einer beliebten Wahl für moderne Badezimmer macht. **
-
Wie viele Helialux-Lampen können in einer Reihe an den SmartControl angeschlossen werden?
Der SmartControl von Helialux kann bis zu 4 Helialux-Lampen in einer Reihe anschließen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
Ähnliche Suchbegriffe für Smartcontrol
-
Grohe, Küchenarmatur, Essence SmartControl Spültischbatterie mit SmartControlEinlochinstallation. Grohe StarLight-Oberfläche mit ausziehbarem Auslauf und laminarer Strahlform. Metall-Duschkopf. Grohe Magnetic Docking gewährleistet ein einfaches und präzises Zurückgleiten des Spülstrahls in die Ausgangsposition. SmartControl: Ein/Aus mit einem Knopfdruck und Lautstärkeregelung durch Drehen. Temperaturregelung durch Drehen des Mischventils am Armaturenkörper. Schwenkauslauf mit einem Schwenkbereich von 140°, intrinsisch sicher gegen Rückfluss und flexiblen Anschluss-Schläuchen. Grohe QuickFix Plus ermöglicht eine schnelle und einfache Installation ohne Werkzeug. Grohe Zero verfügt über getrennte interne Wasserwege, die sicherstellen, dass kein Kontakt mit Blei oder Nickel besteht.601,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
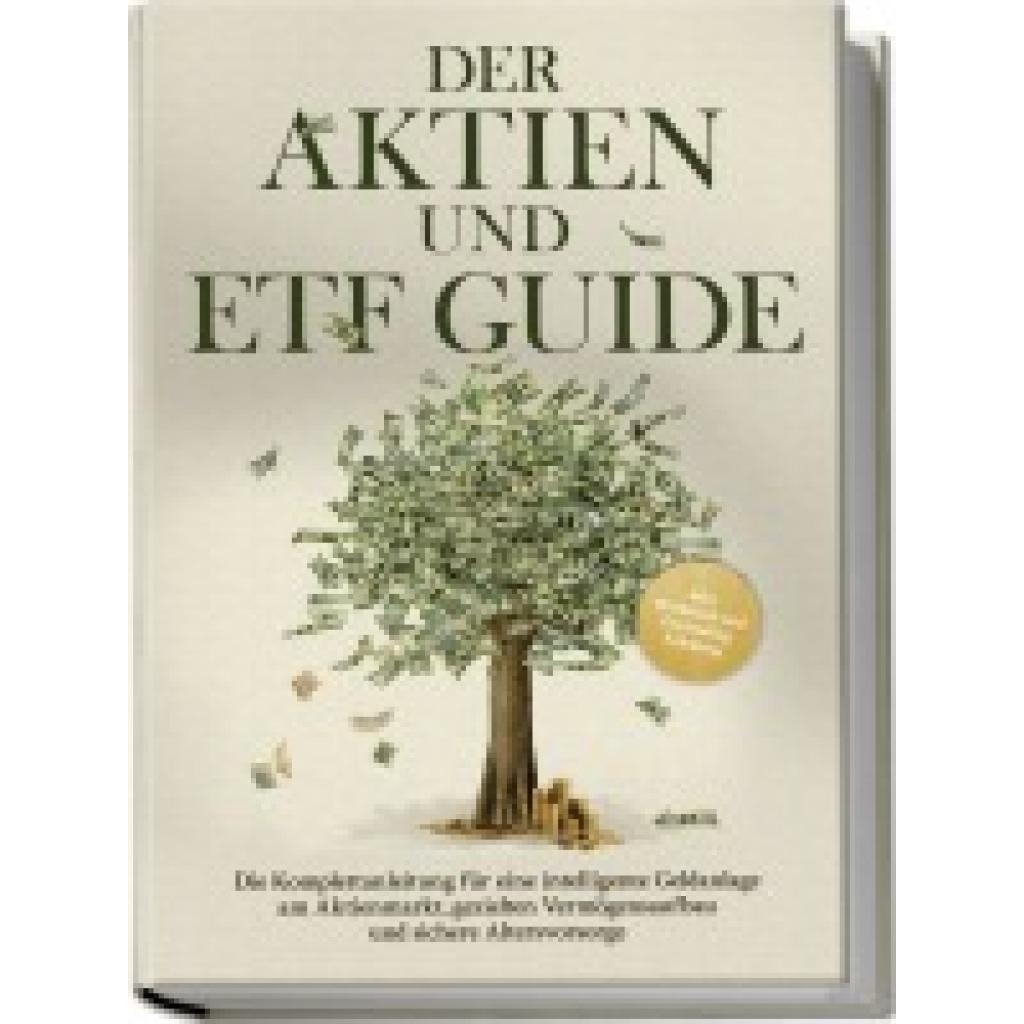
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
-
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **
-
Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Die Pensionskasse bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei eingezahlt werden können und somit eine attraktive Möglichkeit zur langfristigen Altersvorsorge darstellt. Durch die Pensionskasse können Arbeitnehmer somit eine zusätzliche Absicherung für den Ruhestand aufbauen, die über **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.