Domain ruhestands-centrum.de kaufen?
Wir ziehen mit dem Projekt
ruhestands-centrum.de um.
Sind Sie am Kauf der Domain
ruhestands-centrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruhestands-centrum.de kaufen?
Was ist HLS Planung?
HLS Planung steht für High-Level Synthesis Planung und bezieht sich auf den Prozess der automatisierten Umwandlung von algorithmischen Beschreibungen in Hardware-Designs. Dieser Prozess ermöglicht es, komplexe Algorithmen direkt in Hardware zu implementieren, um die Leistung und Effizienz von Systemen zu verbessern. HLS Planung beinhaltet die Auswahl geeigneter Hardware-Ressourcen, die Optimierung von Timing und Ressourcennutzung sowie die Generierung von Hardware-Designs, die den spezifischen Anforderungen entsprechen. Durch HLS Planung können Entwickler schnell und effizient Hardware-Designs erstellen, ohne tiefgreifende Kenntnisse in der Hardware-Programmierung zu benötigen. **
Wo liegt der Unterschied zwischen YouTube HLS und YouTube RTMPS?
Der Hauptunterschied zwischen YouTube HLS (HTTP Live Streaming) und YouTube RTMPS (Real-Time Messaging Protocol Secure) liegt im Übertragungsprotokoll. HLS verwendet das HTTP-Protokoll für die Übertragung von Videoinhalten, während RTMPS das RTMP-Protokoll mit einer zusätzlichen Verschlüsselungsschicht verwendet, um die Sicherheit der Übertragung zu gewährleisten. RTMPS wird häufig für Live-Streaming verwendet, während HLS für das Streaming von On-Demand-Inhalten geeignet ist. **

Ähnliche Suchbegriffe für Hls
Top-Angebote
Produkte zum Begriff Hls:
-
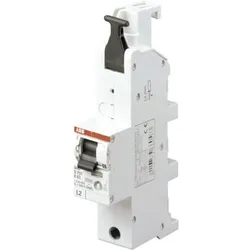
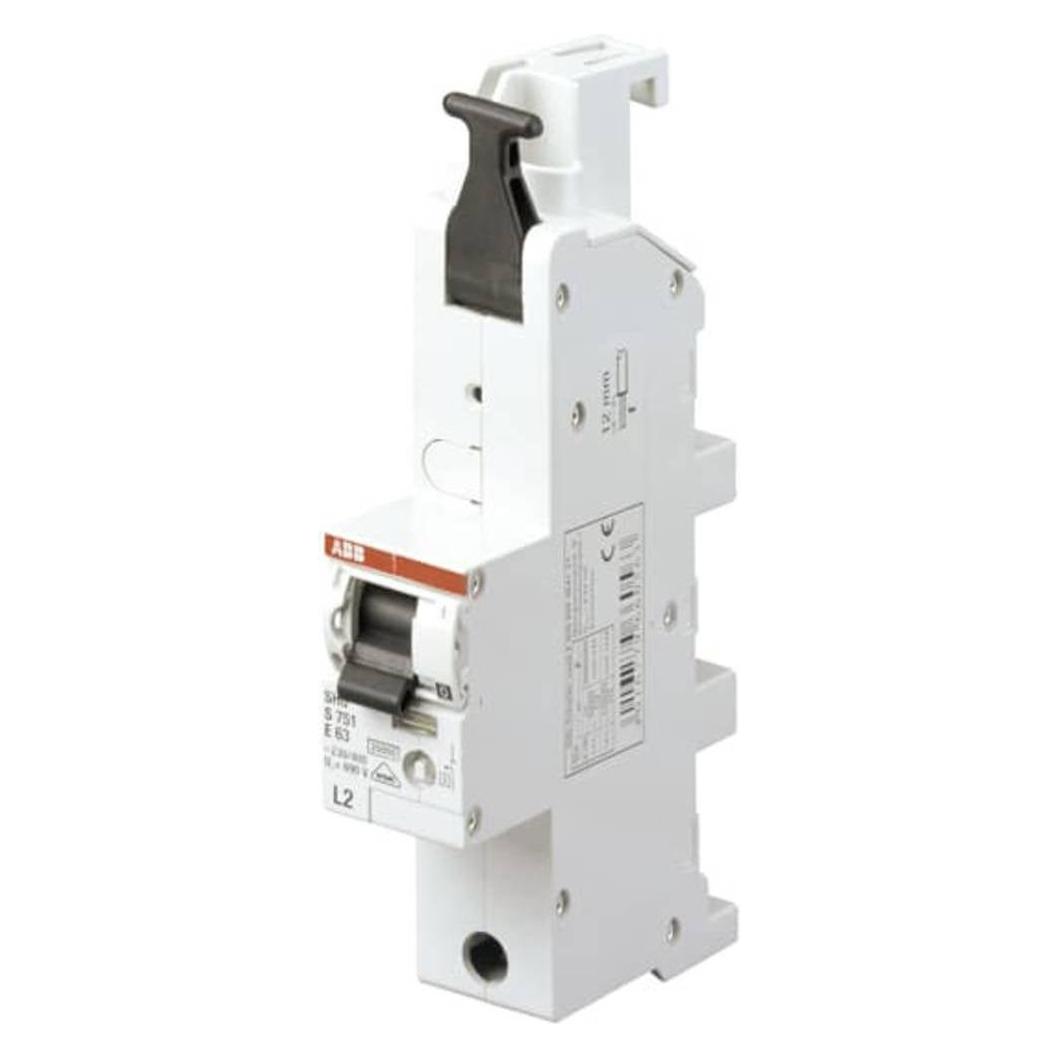
ABB, Schutzschalter, HLS-SchalterABB Stotz S&J HLS-Schalter S751-E35L3 Hersteller: ABB Stotz S&J Bezeichnung: HLS-Schalter Typ: S751-E35L3 Auslösecharakteristik: E Polzahl: 1 Bemessungsstrom: 35 A Bemessungsspannung: 230 V Bemessungsisolationsspannung Ui: 690 V Bemessungsabschaltvermögen: 25 kA Mitschaltender Neutralleiter: nein Frequenz: 50 Hz Überspannungskategorie: 4 Verschmutzungsgrad: 3 Bemessungsstossspannungsfestigkeit: 6 kV Montageart: DIN-Schiene Schutzart (IP): IP40 Baugrösse (nach DIN 43880): 6 Die selektiven Haupt-Sicherungsautomaten der Baureihe S750 sind nach DIN VDE 0641-21 als spannungsunabhängige selektive Hauptleitungsschutzschalter (SHU) zertifiziert sowie laienbedienbar und für die höchste Überspannungskategorie ausgelegt. Ihr Anwendungsgebiet ist vielfältig: als Trennvorrichtung am Zählerplatz gemäss der TAB der Netzbetreiber bzw. VDE-AR-N 4101, genauso wie in allen Niederspannungs-Hauptverteilungen zum Schutz von Verteilungsstromkreisen und als Freischalteinrichtung mit Trennfunktion. Hervorzuheben sind die besonderen Selektivitätseigenschaften zur Sicherstellung einer hohen Anlagenverfügbarkeit. Die Baureihe S750 ist zur direkten Montage auf ein 4- oder 5-poliges Sammelschienensystem 40 mm (12 mm x 5/10 mm) vorgesehen. Unabhängig von der Nennstromstärke des S750 kann über die untere Klemme direkt mit bis zu 50 mm2 und max. 100 A auf das Sammelschienensystem eingespeist werden. Geräte der S750-Familie beinhalten eine integrierte Sperrmöglichkeit, die eine gleichzeitige Blockierung der 3 Pole einer Drehstrom-Versorgung ermöglicht. Der integrierte Sperrschieber verriegelt in Ein- oder Aus-Stellung und kann zusätzlich mit Vorhängeschloss, Drahtplombe oder Kabelbinder gesichert werden.49,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
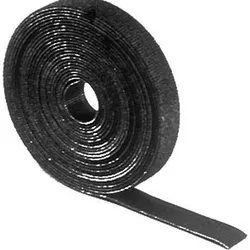
Panduit Kabelbinder HLS-15R0Breite des Bandes=19 mmBandlänge=4572 mmBanddicke=2,5 mmMin. Haltekraft=222 NBetriebstemperatur=-18..104 °CMontagetemperatur=-18..104 °CAusführung=KlettbandBandverschluss=KlettverschlussWerkstoff=KunststoffWerkstoffgüte=sonstigeOberflächenschutz=unbehandeltUV-stabil nach ASTM D6779=neinHalogenfrei=neinFarbe=schwarzBeschriftungsfläche=ohneLösbarer Verschluss=jaUL-Zulassung=nein22,65 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
-
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **

Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Die Pensionskasse bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei eingezahlt werden können und somit eine attraktive Möglichkeit zur langfristigen Altersvorsorge darstellt. Durch die Pensionskasse können Arbeitnehmer somit eine zusätzliche Absicherung für den Ruhestand aufbauen, die über **
Top-Angebote
Produkte zum Begriff Hls:
-
Panduit Kabelbinder HLS-15R10Breite des Bandes=19 mmBandlänge=4572 mmMin. Haltekraft=222 NAusführung=KlettbandBandverschluss=KlettverschlussWerkstoff=KunststoffWerkstoffgüte=sonstigeOberflächenschutz=unbehandeltUV-stabil nach ASTM D6779=neinFarbe=weißBeschriftungsfläche=ohneLösbarer Verschluss=ja22,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABB, Schutzschalter, HLS-SchalterABB Stotz S&J HLS-Schalter S751-E35L3 Hersteller: ABB Stotz S&J Bezeichnung: HLS-Schalter Typ: S751-E35L3 Auslösecharakteristik: E Polzahl: 1 Bemessungsstrom: 35 A Bemessungsspannung: 230 V Bemessungsisolationsspannung Ui: 690 V Bemessungsabschaltvermögen: 25 kA Mitschaltender Neutralleiter: nein Frequenz: 50 Hz Überspannungskategorie: 4 Verschmutzungsgrad: 3 Bemessungsstossspannungsfestigkeit: 6 kV Montageart: DIN-Schiene Schutzart (IP): IP40 Baugrösse (nach DIN 43880): 6 Die selektiven Haupt-Sicherungsautomaten der Baureihe S750 sind nach DIN VDE 0641-21 als spannungsunabhängige selektive Hauptleitungsschutzschalter (SHU) zertifiziert sowie laienbedienbar und für die höchste Überspannungskategorie ausgelegt. Ihr Anwendungsgebiet ist vielfältig: als Trennvorrichtung am Zählerplatz gemäss der TAB der Netzbetreiber bzw. VDE-AR-N 4101, genauso wie in allen Niederspannungs-Hauptverteilungen zum Schutz von Verteilungsstromkreisen und als Freischalteinrichtung mit Trennfunktion. Hervorzuheben sind die besonderen Selektivitätseigenschaften zur Sicherstellung einer hohen Anlagenverfügbarkeit. Die Baureihe S750 ist zur direkten Montage auf ein 4- oder 5-poliges Sammelschienensystem 40 mm (12 mm x 5/10 mm) vorgesehen. Unabhängig von der Nennstromstärke des S750 kann über die untere Klemme direkt mit bis zu 50 mm2 und max. 100 A auf das Sammelschienensystem eingespeist werden. Geräte der S750-Familie beinhalten eine integrierte Sperrmöglichkeit, die eine gleichzeitige Blockierung der 3 Pole einer Drehstrom-Versorgung ermöglicht. Der integrierte Sperrschieber verriegelt in Ein- oder Aus-Stellung und kann zusätzlich mit Vorhängeschloss, Drahtplombe oder Kabelbinder gesichert werden.49,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist HLS Planung?
HLS Planung steht für High-Level Synthesis Planung und bezieht sich auf den Prozess der automatisierten Umwandlung von algorithmischen Beschreibungen in Hardware-Designs. Dieser Prozess ermöglicht es, komplexe Algorithmen direkt in Hardware zu implementieren, um die Leistung und Effizienz von Systemen zu verbessern. HLS Planung beinhaltet die Auswahl geeigneter Hardware-Ressourcen, die Optimierung von Timing und Ressourcennutzung sowie die Generierung von Hardware-Designs, die den spezifischen Anforderungen entsprechen. Durch HLS Planung können Entwickler schnell und effizient Hardware-Designs erstellen, ohne tiefgreifende Kenntnisse in der Hardware-Programmierung zu benötigen. **
-
Wo liegt der Unterschied zwischen YouTube HLS und YouTube RTMPS?
Der Hauptunterschied zwischen YouTube HLS (HTTP Live Streaming) und YouTube RTMPS (Real-Time Messaging Protocol Secure) liegt im Übertragungsprotokoll. HLS verwendet das HTTP-Protokoll für die Übertragung von Videoinhalten, während RTMPS das RTMP-Protokoll mit einer zusätzlichen Verschlüsselungsschicht verwendet, um die Sicherheit der Übertragung zu gewährleisten. RTMPS wird häufig für Live-Streaming verwendet, während HLS für das Streaming von On-Demand-Inhalten geeignet ist. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
Ähnliche Suchbegriffe für Hls
-
Panduit Kabelbinder HLS-15R0Breite des Bandes=19 mmBandlänge=4572 mmBanddicke=2,5 mmMin. Haltekraft=222 NBetriebstemperatur=-18..104 °CMontagetemperatur=-18..104 °CAusführung=KlettbandBandverschluss=KlettverschlussWerkstoff=KunststoffWerkstoffgüte=sonstigeOberflächenschutz=unbehandeltUV-stabil nach ASTM D6779=neinHalogenfrei=neinFarbe=schwarzBeschriftungsfläche=ohneLösbarer Verschluss=jaUL-Zulassung=nein22,65 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB, Schutzschalter, HLS-SchalterABB Stotz S&J HLS-Schalter S751-E35L1 Hersteller: ABB Stotz S&J Bezeichnung: HLS-Schalter Typ: S751-E35L1 Auslösecharakteristik: E Polzahl: 1 Bemessungsstrom: 35 A Bemessungsspannung: 230 V Bemessungsisolationsspannung Ui: 690 V Bemessungsabschaltvermögen: 25 kA Mitschaltender Neutralleiter: nein Frequenz: 50 Hz Überspannungskategorie: 4 Verschmutzungsgrad: 3 Bemessungsstossspannungsfestigkeit: 6 kV Montageart: DIN-Schiene Schutzart (IP): IP40 Baugrösse (nach DIN 43880): 6 Die selektiven Haupt-Sicherungsautomaten der Baureihe S750 sind nach DIN VDE 0641-21 als spannungsunabhängige selektive Hauptleitungsschutzschalter (SHU) zertifiziert sowie laienbedienbar und für die höchste Überspannungskategorie ausgelegt. Ihr Anwendungsgebiet ist vielfältig: als Trennvorrichtung am Zählerplatz gemäss der TAB der Netzbetreiber bzw. VDE-AR-N 4101 genauso wie in allen Niederspannungs-Hauptverteilungen zum Schutz von Verteilungsstromkreisen und als Freischalteinrichtung mit Trennfunktion. Hervorzuheben sind die besonderen Selektivitätseigenschaften zur Sicherstellung einer hohen Anlagenverfügbarkeit. Die Baureihe S750 ist zur direkten Montage auf ein 4- oder 5-poliges Sammelschienensystem 40 mm (12 mm x 5/10 mm) vorgesehen. Unabhängig von der Nennstromstärke des S750 kann über die untere Klemme direkt mit bis zu 50 mm2 und max. 100 A auf das Sammelschienensystem eingespeist werden. Geräte der S750-Familie beinhalten eine integrierte Sperrmöglichkeit, die eine gleichzeitige Blockierung der 3 Pole einer Drehstrom-Versorgung ermöglicht. Der integrierte Sperrschieber verriegelt in EIN- oder AUS-Stellung und kann zusätzlich mit Vorhängeschloss, Drahtplombe oder Kabelbinder gesichert werden.49,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
-
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **
-
Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, handelt es sich bei der Pensionskasse um eine betriebliche Altersvorsorge, die in der Regel vom Arbeitgeber mitfinanziert wird. Die Pensionskasse bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei eingezahlt werden können und somit eine attraktive Möglichkeit zur langfristigen Altersvorsorge darstellt. Durch die Pensionskasse können Arbeitnehmer somit eine zusätzliche Absicherung für den Ruhestand aufbauen, die über **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.