Domain ruhestands-centrum.de kaufen?
Wir ziehen mit dem Projekt
ruhestands-centrum.de um.
Sind Sie am Kauf der Domain
ruhestands-centrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruhestands-centrum.de kaufen?
Welches Jugendkonto ist besser?
Es ist schwierig zu sagen, welches Jugendkonto besser ist, da dies von den individuellen Bedürfnissen und Vorlieben abhängt. Es ist ratsam, verschiedene Konten zu vergleichen und auf Faktoren wie Gebühren, Zinssätze, Verfügbarkeit von Online-Banking und zusätzlichen Funktionen zu achten. Es kann auch hilfreich sein, Erfahrungsberichte anderer Kunden zu lesen, um eine fundierte Entscheidung zu treffen. **
Ist ein Jugendkonto pfändungssicher?
Ein Jugendkonto ist in der Regel nicht pfändungssicher. Wenn ein Gläubiger eine Pfändung erwirkt, kann er auch auf das Guthaben auf einem Jugendkonto zugreifen. Es gibt jedoch bestimmte Schutzmaßnahmen, die Eltern ergreifen können, um das Geld ihrer Kinder vor Pfändungen zu schützen. Es ist ratsam, sich bei einer Bank oder einem Rechtsberater über die genauen Bedingungen und Möglichkeiten zu informieren. **


Ähnliche Suchbegriffe für Jugendkonto
Top-Angebote
Produkte zum Begriff Jugendkonto:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
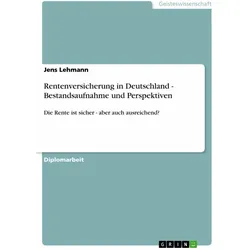
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann Amazon von meinem Jugendkonto abbuchen?
Amazon kann von deinem Jugendkonto abbuchen, wenn du eine entsprechende Einwilligung von deinen Eltern oder Erziehungsberechtigten erhalten hast. Es ist wichtig, dass du die Nutzungsbedingungen von Amazon genau durchliest und sicherstellst, dass du alle erforderlichen Voraussetzungen erfüllst, um Zahlungen von deinem Konto vornehmen zu können. Es ist auch ratsam, die Zustimmung deiner Eltern oder Erziehungsberechtigten einzuholen, bevor du Zahlungen über dein Jugendkonto tätigst. **
-
Welche Bank hat das beste jugendkonto?
Es gibt viele Banken, die spezielle Jugendkonten anbieten, die auf die Bedürfnisse von jungen Menschen zugeschnitten sind. Einige der beliebtesten Banken für Jugendkonten sind beispielsweise die Sparkassen, die Volksbanken und die Commerzbank. Diese Banken bieten oft attraktive Konditionen wie kostenlose Kontoführung, kostenlose Geldabhebungen an Automaten und spezielle Angebote für junge Kunden. Um herauszufinden, welche Bank das beste Jugendkonto für dich persönlich bietet, solltest du verschiedene Angebote vergleichen. Achte dabei auf Kriterien wie die Höhe der Zinsen, eventuelle Gebühren, die Verfügbarkeit von Online-Banking und die Möglichkeit, eine kostenlose Kreditkarte zu erhalten. Zudem ist es wichtig, dass die Bank Filialen in deiner Nähe hat, falls du persönliche Beratung benötigst. Ein weiterer wichtiger Aspekt bei der Auswahl eines Jugendkontos ist die Möglichkeit, finanzielle Bildung zu erhalten. Einige Banken bieten spezielle Schulungen oder Workshops für junge Kunden an, um sie im Umgang mit Geld zu unterstützen. Überlege dir also, welche Bank dir nicht nur attraktive Konditionen, sondern auch eine gute finanzielle Bildung bieten kann. **
-
Was ist normal bei einem Jugendkonto?
Ein Jugendkonto ist in der Regel ein Girokonto, das speziell für Jugendliche im Alter von 12 bis 18 Jahren angeboten wird. Es ermöglicht ihnen, eigenständig ihre Finanzen zu verwalten und erste Erfahrungen im Umgang mit Geld zu sammeln. Normalerweise sind Jugendkonten kostenlos oder zu vergünstigten Konditionen erhältlich und bieten Funktionen wie Online-Banking, eine Bankkarte und eventuell auch eine Kreditkarte. **
-
Was sind Empfehlungen für ein Jugendkonto?
Einige Empfehlungen für ein Jugendkonto sind, dass es kostenlos sein sollte, keine Kontoführungsgebühren anfallen und dass es eine kostenlose Girocard gibt. Außerdem ist es wichtig, dass das Konto online verwaltet werden kann und dass es eine App gibt, um den Kontostand und die Transaktionen jederzeit einsehen zu können. Zudem sollte das Konto auch für Minderjährige eröffnet werden können und Eltern die Möglichkeit haben, das Konto mitzuverwalten. **
Wer kündigt das Jugendkonto bei einer Sparkasse?
Das Jugendkonto kann von verschiedenen Parteien gekündigt werden. In den meisten Fällen wird die Kündigung entweder vom Kontoinhaber selbst oder von den Eltern oder Erziehungsberechtigten des Kontoinhabers vorgenommen. Es ist jedoch ratsam, sich direkt bei der Sparkasse zu erkundigen, um die genauen Kündigungsbedingungen und -verfahren zu erfahren. **
Was ist ein Jugendkonto ab 7 Jahren?
Ein Jugendkonto ab 7 Jahren ist ein Bankkonto, das speziell für Kinder im Alter von 7 bis 17 Jahren entwickelt wurde. Es ermöglicht Kindern, erste Erfahrungen im Umgang mit Geld zu sammeln und finanzielle Verantwortung zu übernehmen. Eltern haben in der Regel die Kontrolle über das Konto und können die Ausgaben ihrer Kinder überwachen. **
Top-Angebote
Produkte zum Begriff Jugendkonto:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Jugendkonto ist besser?
Es ist schwierig zu sagen, welches Jugendkonto besser ist, da dies von den individuellen Bedürfnissen und Vorlieben abhängt. Es ist ratsam, verschiedene Konten zu vergleichen und auf Faktoren wie Gebühren, Zinssätze, Verfügbarkeit von Online-Banking und zusätzlichen Funktionen zu achten. Es kann auch hilfreich sein, Erfahrungsberichte anderer Kunden zu lesen, um eine fundierte Entscheidung zu treffen. **
-
Ist ein Jugendkonto pfändungssicher?
Ein Jugendkonto ist in der Regel nicht pfändungssicher. Wenn ein Gläubiger eine Pfändung erwirkt, kann er auch auf das Guthaben auf einem Jugendkonto zugreifen. Es gibt jedoch bestimmte Schutzmaßnahmen, die Eltern ergreifen können, um das Geld ihrer Kinder vor Pfändungen zu schützen. Es ist ratsam, sich bei einer Bank oder einem Rechtsberater über die genauen Bedingungen und Möglichkeiten zu informieren. **
-
Kann Amazon von meinem Jugendkonto abbuchen?
Amazon kann von deinem Jugendkonto abbuchen, wenn du eine entsprechende Einwilligung von deinen Eltern oder Erziehungsberechtigten erhalten hast. Es ist wichtig, dass du die Nutzungsbedingungen von Amazon genau durchliest und sicherstellst, dass du alle erforderlichen Voraussetzungen erfüllst, um Zahlungen von deinem Konto vornehmen zu können. Es ist auch ratsam, die Zustimmung deiner Eltern oder Erziehungsberechtigten einzuholen, bevor du Zahlungen über dein Jugendkonto tätigst. **
-
Welche Bank hat das beste jugendkonto?
Es gibt viele Banken, die spezielle Jugendkonten anbieten, die auf die Bedürfnisse von jungen Menschen zugeschnitten sind. Einige der beliebtesten Banken für Jugendkonten sind beispielsweise die Sparkassen, die Volksbanken und die Commerzbank. Diese Banken bieten oft attraktive Konditionen wie kostenlose Kontoführung, kostenlose Geldabhebungen an Automaten und spezielle Angebote für junge Kunden. Um herauszufinden, welche Bank das beste Jugendkonto für dich persönlich bietet, solltest du verschiedene Angebote vergleichen. Achte dabei auf Kriterien wie die Höhe der Zinsen, eventuelle Gebühren, die Verfügbarkeit von Online-Banking und die Möglichkeit, eine kostenlose Kreditkarte zu erhalten. Zudem ist es wichtig, dass die Bank Filialen in deiner Nähe hat, falls du persönliche Beratung benötigst. Ein weiterer wichtiger Aspekt bei der Auswahl eines Jugendkontos ist die Möglichkeit, finanzielle Bildung zu erhalten. Einige Banken bieten spezielle Schulungen oder Workshops für junge Kunden an, um sie im Umgang mit Geld zu unterstützen. Überlege dir also, welche Bank dir nicht nur attraktive Konditionen, sondern auch eine gute finanzielle Bildung bieten kann. **
Ähnliche Suchbegriffe für Jugendkonto
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
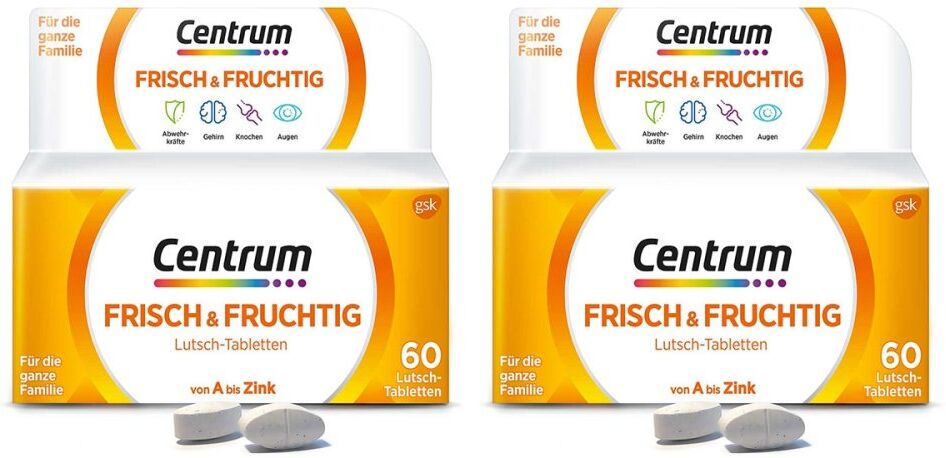
Centrum Frisch & FruchtigAnwendungsgebiet von Centrum Frisch & FruchtigDie leckere Mikronährstoffversorgung für die ganze Familie. Der menschliche Körper ist ein biologisches Meisterwerk in dem hochkomplexe Prozesse ablaufen für die Mikronährstoffe in ausreichender Menge benötigt werden. Die Centrum® Nährstoff-Formel Frisch & Fruchtig enthält alle lebensnotwendigen Vitamine sowie wichtige Mineralstoffe und Spurenelemente. Die Formulierung ist ein Allrounder zur optimalen Aufwertung der Ernährung der ganzen Familie. Mit ein bis zwei Lutschtabletten pro Tag decken Sie den Tagesbedarf vieler Vitamine, Mineralstoffe & Spurenelemente. Das Ergebnis: Der Körper wird durch die mit Sorgfalt zusammengestellte Nährstoffformel ganzheitlich unterstützt. Abwehrkräfte: Vitamin C, Zink und Selen unterstützen die normale Funktion des Immunsystems. Gehirn: Eisen trägt zu einer normalen kognitiven Funktion und Pantothensäure zu einer normalen geistigen Leistung bei. Augen: Vitamin A trägt zur Erhaltung normaler Sehkraft bei. Vitalität und Energie: Vitamin B6 und B12 tragen zur Verringerung von Müdigkeit und Ermüdung bei. Knochen & Gelenke: Vitamin D und Calcium tragen zur Erhaltung normaler Knochen bei. Haut & Haare: Biotin trägt zur Erhaltung normaler Haut und Haare bei. Muskeln: Kalium und Magnesium tragen zu einer normalen Muskelfunktion bei. Zellschutz: Vitamin E und Kupfer tragen dazu bei, die Zellen vor oxidativem Stress zu schützen. Die Centrum® Formulierungen werden auf Grundlage wissenschaftlicher Forschungen entwickelt und von Nährstoffexperten formuliert. Sämtliche Mikronährstoffe sind auf Sicherheit geprüft und zertifiziert. Centrum Frisch & Fruchtig ist: glutenfrei laktosefrei Für Diabetiker geeignet, ohne Anrechnung von Broteinheiten (BE) Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Centrum Frisch & Fruchtig: Süßungsmittel Xylit, Magnesiumoxid, Calciumhydroge42,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
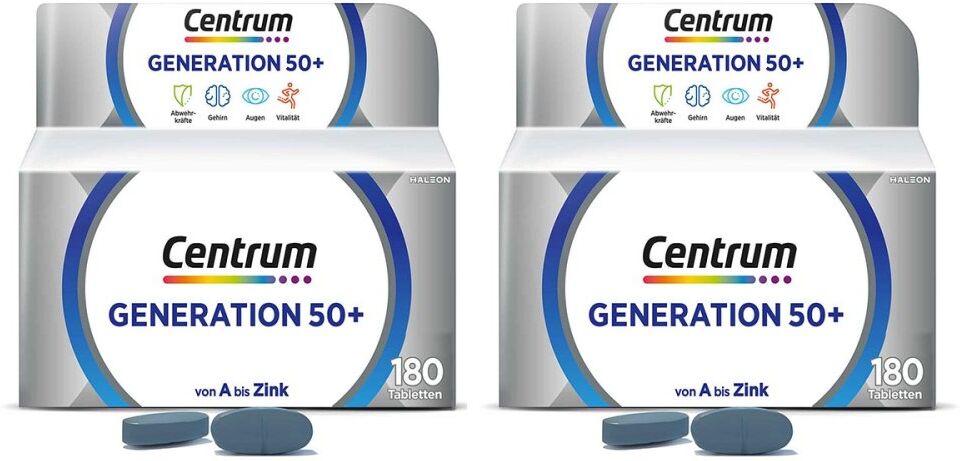
Centrum Generation 50+Anwendungsgebiet von Centrum Generation 50+Hochwertiges Nahrungsergänzungsmittel für Best Ager zur täglichen Komplettversorgung mit Mikronährstoffen. Der menschliche Körper ist ein biologisches Meisterwerk in dem hochkomplexe Prozesse ablaufen für die Mikronährstoffe in ausreichender Menge benötigt werden. Die Centrum® Nährstoff-Formel Generation 50+ enthält alle lebensnotwendigen Vitamine sowie wichtige Mineralstoffe und Spurenelemente. Die Formulierung ist speziell auf die Bedürfnisse von Best Agern abgestimmt - zur optimalen Ergänzung Ihrer täglichen Ernährung. Mit nur einer Tablette pro Tag decken Sie den Tagesbedarf vieler Vitamine, Mineralstoffe und Spurenelemente. Das Ergebnis: Der Körper wird durch die mit Sorgfalt zusammengestellte Nährstoffformel ganzheitlich unterstützt. Abwehrkräfte: Vitamin C, Zink und Selen unterstützen die normale Funktion des Immunsystems. Gehirn: Eisen trägt zu einer normalen kognitiven Funktion und Pantothensäure zu einer normalen geistigen Leistung bei. Augen: Vitamin A trägt zur Erhaltung normaler Sehkraft bei. Vitalität und Energie: Vitamin B6 und B12 tragen zur Verringerung von Müdigkeit und Ermüdung bei. Knochen & Gelenke: Vitamin D und Calcium tragen zur Erhaltung normaler Knochen bei. Haut & Haare: Biotin trägt zur Erhaltung normaler Haut und Haare bei. Muskeln: Kalium und Magnesium tragen zu einer normalen Muskelfunktion bei. Zellschutz: Vitamin E und Kupfer tragen dazu bei, die Zellen vor oxidativem Stress zu schützen. Die Centrum® Formulierungen werden auf Grundlage wissenschaftlicher Forschungen entwickelt und von Nährstoffexperten formuliert. Sämtliche Mikronährstoffe sind auf Sicherheit geprüft und zertifiziert. Centrum Generation 50+ ist glutenfrei laktosefrei Für Diabetiker geeignet ohne Anrechnung von Broteinheiten (BE) Wirkstoffe / Inhaltsstoffe / ZutatenZuta116,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist normal bei einem Jugendkonto?
Ein Jugendkonto ist in der Regel ein Girokonto, das speziell für Jugendliche im Alter von 12 bis 18 Jahren angeboten wird. Es ermöglicht ihnen, eigenständig ihre Finanzen zu verwalten und erste Erfahrungen im Umgang mit Geld zu sammeln. Normalerweise sind Jugendkonten kostenlos oder zu vergünstigten Konditionen erhältlich und bieten Funktionen wie Online-Banking, eine Bankkarte und eventuell auch eine Kreditkarte. **
-
Was sind Empfehlungen für ein Jugendkonto?
Einige Empfehlungen für ein Jugendkonto sind, dass es kostenlos sein sollte, keine Kontoführungsgebühren anfallen und dass es eine kostenlose Girocard gibt. Außerdem ist es wichtig, dass das Konto online verwaltet werden kann und dass es eine App gibt, um den Kontostand und die Transaktionen jederzeit einsehen zu können. Zudem sollte das Konto auch für Minderjährige eröffnet werden können und Eltern die Möglichkeit haben, das Konto mitzuverwalten. **
-
Wer kündigt das Jugendkonto bei einer Sparkasse?
Das Jugendkonto kann von verschiedenen Parteien gekündigt werden. In den meisten Fällen wird die Kündigung entweder vom Kontoinhaber selbst oder von den Eltern oder Erziehungsberechtigten des Kontoinhabers vorgenommen. Es ist jedoch ratsam, sich direkt bei der Sparkasse zu erkundigen, um die genauen Kündigungsbedingungen und -verfahren zu erfahren. **
-
Was ist ein Jugendkonto ab 7 Jahren?
Ein Jugendkonto ab 7 Jahren ist ein Bankkonto, das speziell für Kinder im Alter von 7 bis 17 Jahren entwickelt wurde. Es ermöglicht Kindern, erste Erfahrungen im Umgang mit Geld zu sammeln und finanzielle Verantwortung zu übernehmen. Eltern haben in der Regel die Kontrolle über das Konto und können die Ausgaben ihrer Kinder überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.