Domain ruhestands-centrum.de kaufen?
Wir ziehen mit dem Projekt
ruhestands-centrum.de um.
Sind Sie am Kauf der Domain
ruhestands-centrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruhestands-centrum.de kaufen?
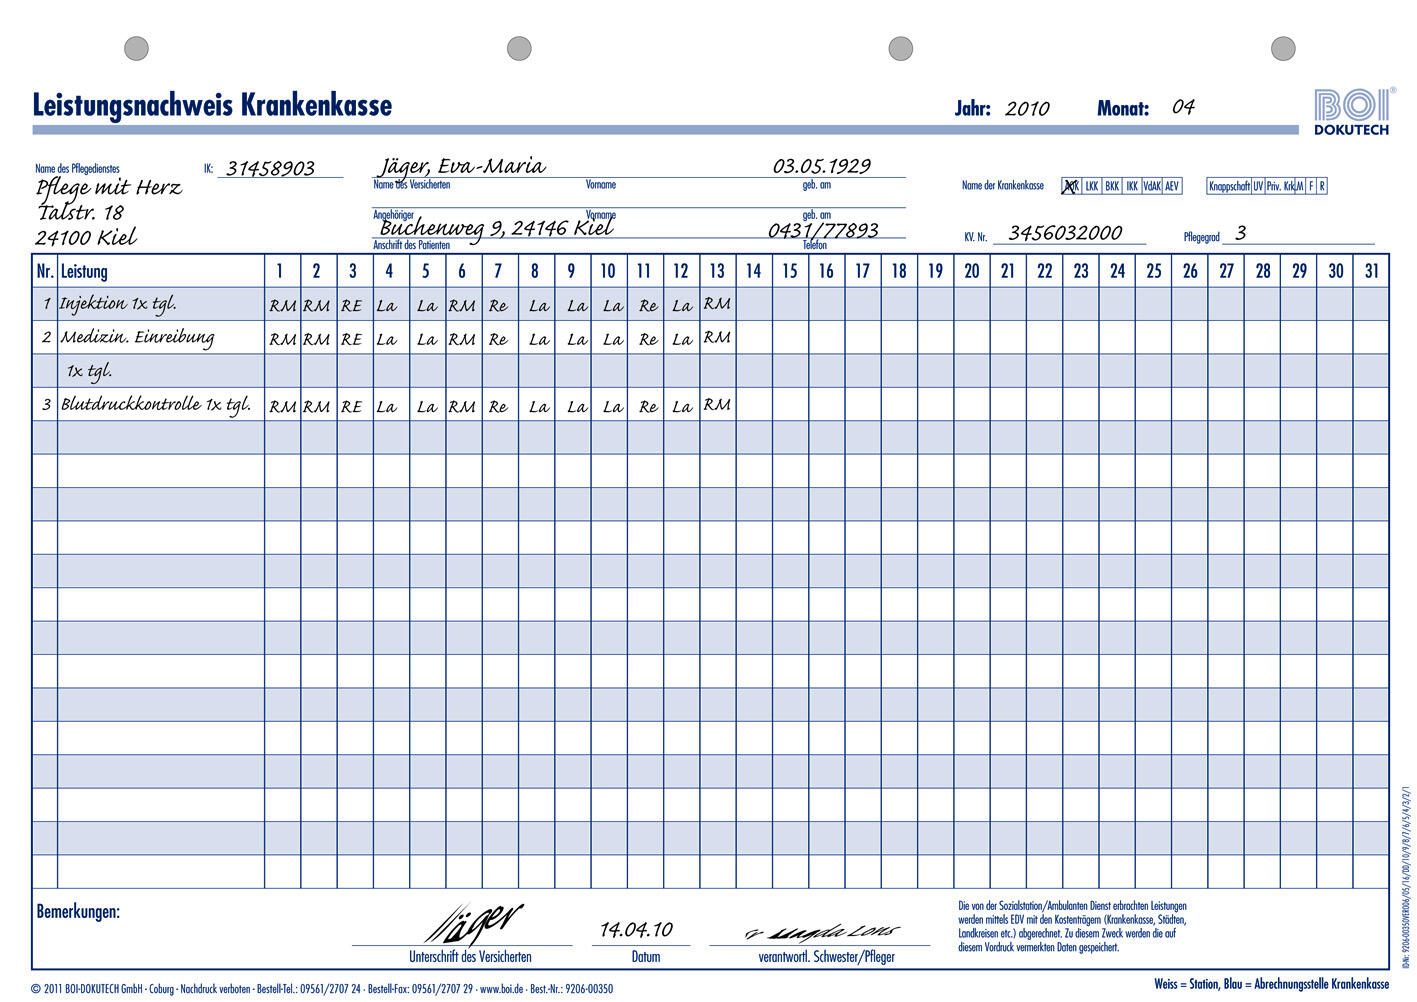
Was zahlt die Rentenversicherung zur Krankenkasse?
Die Rentenversicherung zahlt einen Beitrag zur Krankenkasse, um sicherzustellen, dass Rentnerinnen und Rentner auch im Alter eine angemessene Gesundheitsversorgung erhalten. Dieser Beitrag wird direkt von der Rentenversicherung an die Krankenkasse überwiesen. Die Höhe des Beitrags variiert je nach individueller Situation und kann sich jährlich ändern. Die Rentenversicherung übernimmt jedoch nicht die gesamten Kosten der Krankenversicherung, sondern leistet lediglich einen Beitrag zur Finanzierung. Es ist wichtig, dass Rentnerinnen und Rentner sich über ihre Rechte und Pflichten in Bezug auf die Krankenversicherung informieren, um sicherzustellen, dass sie angemessen versorgt sind. **
Wer zahlt die Kur Krankenkasse oder Rentenversicherung?
Die Kosten für eine Kur können entweder von der Krankenkasse oder von der Rentenversicherung übernommen werden, je nachdem, welcher Grund für die Kur vorliegt. Wenn die Kur medizinisch notwendig ist, beispielsweise zur Rehabilitation nach einer Operation oder bei chronischen Erkrankungen, übernimmt in der Regel die Krankenkasse die Kosten. Wenn die Kur jedoch der Erhaltung oder Wiederherstellung der Arbeitsfähigkeit dient, kann die Rentenversicherung die Kosten übernehmen. Es ist wichtig, vor Beginn der Kur mit der jeweiligen Versicherung abzuklären, wer die Kosten übernimmt und welche Voraussetzungen erfüllt sein müssen. **


Ähnliche Suchbegriffe für Krankenkasse
Top-Angebote
Produkte zum Begriff Krankenkasse:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sollte man sich bei der Krankenkasse oder der Rentenversicherung um eine Ausbildung bewerben?
Man sollte sich bei der Krankenkasse bewerben, wenn man eine Ausbildung im Bereich der Gesundheitsversorgung oder Verwaltung anstrebt. Wenn man jedoch eine Ausbildung im Bereich der Sozialversicherung oder der Rentenversicherung anstrebt, sollte man sich bei der Rentenversicherung bewerben. Es ist wichtig, die spezifischen Anforderungen und Zuständigkeiten der jeweiligen Institutionen zu berücksichtigen. **
-
Welche gesetzliche Krankenkasse?
Welche gesetzliche Krankenkasse ist die beste für mich? Es gibt viele verschiedene Krankenkassen in Deutschland, die sich in ihren Leistungen und Beiträgen unterscheiden. Möglicherweise ist es sinnvoll, die Leistungen und Zusatzangebote der verschiedenen Krankenkassen zu vergleichen, um die passende für deine individuellen Bedürfnisse zu finden. Hast du schon bestimmte Kriterien im Blick, die dir wichtig sind, wie beispielsweise die Höhe des Zusatzbeitrags, die Erreichbarkeit des Kundenservice oder spezielle Leistungen wie Bonusprogramme oder Gesundheitskurse? **
-
Welche beste Krankenkasse?
Welche beste Krankenkasse? Welche Kriterien sind für dich wichtig? Möchtest du eine Krankenkasse mit einem breiten Leistungsangebot, niedrigen Beiträgen oder gutem Kundenservice? Es gibt viele verschiedene Krankenkassen in Deutschland, daher ist es wichtig, deine individuellen Bedürfnisse und Prioritäten zu berücksichtigen. Eine gute Möglichkeit, die beste Krankenkasse für dich zu finden, ist ein Vergleich der Leistungen, Beiträge und Zusatzleistungen verschiedener Anbieter. Hast du bereits Erfahrungen mit bestimmten Krankenkassen gemacht oder Empfehlungen von Freunden oder Familie erhalten? **
-
Wann Krankmeldung Krankenkasse?
"Wann Krankmeldung Krankenkasse?" ist eine Frage, die sich darauf bezieht, wann eine Krankmeldung bei der Krankenkasse eingereicht werden muss. In der Regel muss die Krankmeldung innerhalb von drei Tagen nach Beginn der Arbeitsunfähigkeit bei der Krankenkasse eingereicht werden. Dies ist wichtig, damit die Krankenkasse die Krankengeldzahlungen rechtzeitig einleiten kann. Es ist ratsam, die Krankmeldung so schnell wie möglich einzureichen, um mögliche Verzögerungen bei der Bearbeitung zu vermeiden. Bei längerer Arbeitsunfähigkeit kann es auch erforderlich sein, regelmäßig ärztliche Folgebescheinigungen bei der Krankenkasse einzureichen. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
Top-Angebote
Produkte zum Begriff Krankenkasse:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Rentenversicherung zur Krankenkasse?
Die Rentenversicherung zahlt einen Beitrag zur Krankenkasse, um sicherzustellen, dass Rentnerinnen und Rentner auch im Alter eine angemessene Gesundheitsversorgung erhalten. Dieser Beitrag wird direkt von der Rentenversicherung an die Krankenkasse überwiesen. Die Höhe des Beitrags variiert je nach individueller Situation und kann sich jährlich ändern. Die Rentenversicherung übernimmt jedoch nicht die gesamten Kosten der Krankenversicherung, sondern leistet lediglich einen Beitrag zur Finanzierung. Es ist wichtig, dass Rentnerinnen und Rentner sich über ihre Rechte und Pflichten in Bezug auf die Krankenversicherung informieren, um sicherzustellen, dass sie angemessen versorgt sind. **
-
Wer zahlt die Kur Krankenkasse oder Rentenversicherung?
Die Kosten für eine Kur können entweder von der Krankenkasse oder von der Rentenversicherung übernommen werden, je nachdem, welcher Grund für die Kur vorliegt. Wenn die Kur medizinisch notwendig ist, beispielsweise zur Rehabilitation nach einer Operation oder bei chronischen Erkrankungen, übernimmt in der Regel die Krankenkasse die Kosten. Wenn die Kur jedoch der Erhaltung oder Wiederherstellung der Arbeitsfähigkeit dient, kann die Rentenversicherung die Kosten übernehmen. Es ist wichtig, vor Beginn der Kur mit der jeweiligen Versicherung abzuklären, wer die Kosten übernimmt und welche Voraussetzungen erfüllt sein müssen. **
-
Sollte man sich bei der Krankenkasse oder der Rentenversicherung um eine Ausbildung bewerben?
Man sollte sich bei der Krankenkasse bewerben, wenn man eine Ausbildung im Bereich der Gesundheitsversorgung oder Verwaltung anstrebt. Wenn man jedoch eine Ausbildung im Bereich der Sozialversicherung oder der Rentenversicherung anstrebt, sollte man sich bei der Rentenversicherung bewerben. Es ist wichtig, die spezifischen Anforderungen und Zuständigkeiten der jeweiligen Institutionen zu berücksichtigen. **
-
Welche gesetzliche Krankenkasse?
Welche gesetzliche Krankenkasse ist die beste für mich? Es gibt viele verschiedene Krankenkassen in Deutschland, die sich in ihren Leistungen und Beiträgen unterscheiden. Möglicherweise ist es sinnvoll, die Leistungen und Zusatzangebote der verschiedenen Krankenkassen zu vergleichen, um die passende für deine individuellen Bedürfnisse zu finden. Hast du schon bestimmte Kriterien im Blick, die dir wichtig sind, wie beispielsweise die Höhe des Zusatzbeitrags, die Erreichbarkeit des Kundenservice oder spezielle Leistungen wie Bonusprogramme oder Gesundheitskurse? **
Ähnliche Suchbegriffe für Krankenkasse
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche beste Krankenkasse?
Welche beste Krankenkasse? Welche Kriterien sind für dich wichtig? Möchtest du eine Krankenkasse mit einem breiten Leistungsangebot, niedrigen Beiträgen oder gutem Kundenservice? Es gibt viele verschiedene Krankenkassen in Deutschland, daher ist es wichtig, deine individuellen Bedürfnisse und Prioritäten zu berücksichtigen. Eine gute Möglichkeit, die beste Krankenkasse für dich zu finden, ist ein Vergleich der Leistungen, Beiträge und Zusatzleistungen verschiedener Anbieter. Hast du bereits Erfahrungen mit bestimmten Krankenkassen gemacht oder Empfehlungen von Freunden oder Familie erhalten? **
-
Wann Krankmeldung Krankenkasse?
"Wann Krankmeldung Krankenkasse?" ist eine Frage, die sich darauf bezieht, wann eine Krankmeldung bei der Krankenkasse eingereicht werden muss. In der Regel muss die Krankmeldung innerhalb von drei Tagen nach Beginn der Arbeitsunfähigkeit bei der Krankenkasse eingereicht werden. Dies ist wichtig, damit die Krankenkasse die Krankengeldzahlungen rechtzeitig einleiten kann. Es ist ratsam, die Krankmeldung so schnell wie möglich einzureichen, um mögliche Verzögerungen bei der Bearbeitung zu vermeiden. Bei längerer Arbeitsunfähigkeit kann es auch erforderlich sein, regelmäßig ärztliche Folgebescheinigungen bei der Krankenkasse einzureichen. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.