Domain ruhestands-centrum.de kaufen?
Wir ziehen mit dem Projekt
ruhestands-centrum.de um.
Sind Sie am Kauf der Domain
ruhestands-centrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruhestands-centrum.de kaufen?
Welche Studiomonitore sind besser, die KRK Rokit RP5 oder RP7?
Die Entscheidung zwischen den KRK Rokit RP5 und RP7 hängt von deinen individuellen Bedürfnissen und Vorlieben ab. Die RP5 sind kompakter und eignen sich gut für kleinere Räume oder wenn du einen portableren Monitor bevorzugst. Die RP7 hingegen bieten einen größeren Frequenzbereich und können daher mehr Details und Tiefe in der Musik wiedergeben. Letztendlich solltest du beide Modelle ausprobieren und diejenigen wählen, die deinen Anforderungen am besten entsprechen. **
Was ist der Unterschied zwischen den KRK RP5 G3 und den Logitech Z906?
Die KRK RP5 G3 sind aktive Studiomonitore, die speziell für die Musikproduktion entwickelt wurden. Sie bieten eine präzise und neutrale Klangwiedergabe. Die Logitech Z906 hingegen sind ein 5.1 Surround-Sound-System, das für den Heimgebrauch konzipiert ist und einen raumfüllenden Klang bietet. Sie sind eher für Filme und Spiele geeignet. **
Ähnliche Suchbegriffe für Rp5
Top-Angebote
Produkte zum Begriff Rp5:
-
Runpotec, Kabeleinziehsystem, RP5 (20 m)Die RP5 - leere Box ohne Meterzähler eignet sich, um die RP5 Ersatzbänder Ø 5,5 mm in den Längen 20 oder 30 Meter zu verstauen. Im Bedarfsfall können die beiden schwarzen Halbschalen mittels 4 Schrauben einfach geöffnet oder verschlossen werden. Lieferumfang: 1 x RP5 - leere Box ohne Meterzähler inkl. Schrauben.49,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen den KRK RP5 G3 und den Presonus Eris E5?
Die KRK RP5 G3 und die Presonus Eris E5 sind beide aktive Studio-Monitore, die für die Musikproduktion und das Abhören von Aufnahmen verwendet werden können. Der Hauptunterschied liegt in der Klangcharakteristik und dem Frequenzgang. Die KRK RP5 G3 haben einen etwas wärmeren und basslastigeren Klang, während die Presonus Eris E5 einen ausgewogeneren und detaillierteren Klang bieten. Letztendlich hängt die Wahl zwischen den beiden Monitoren von den individuellen Vorlieben und Anforderungen des Nutzers ab. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **
Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
Top-Angebote
Produkte zum Begriff Rp5:
-
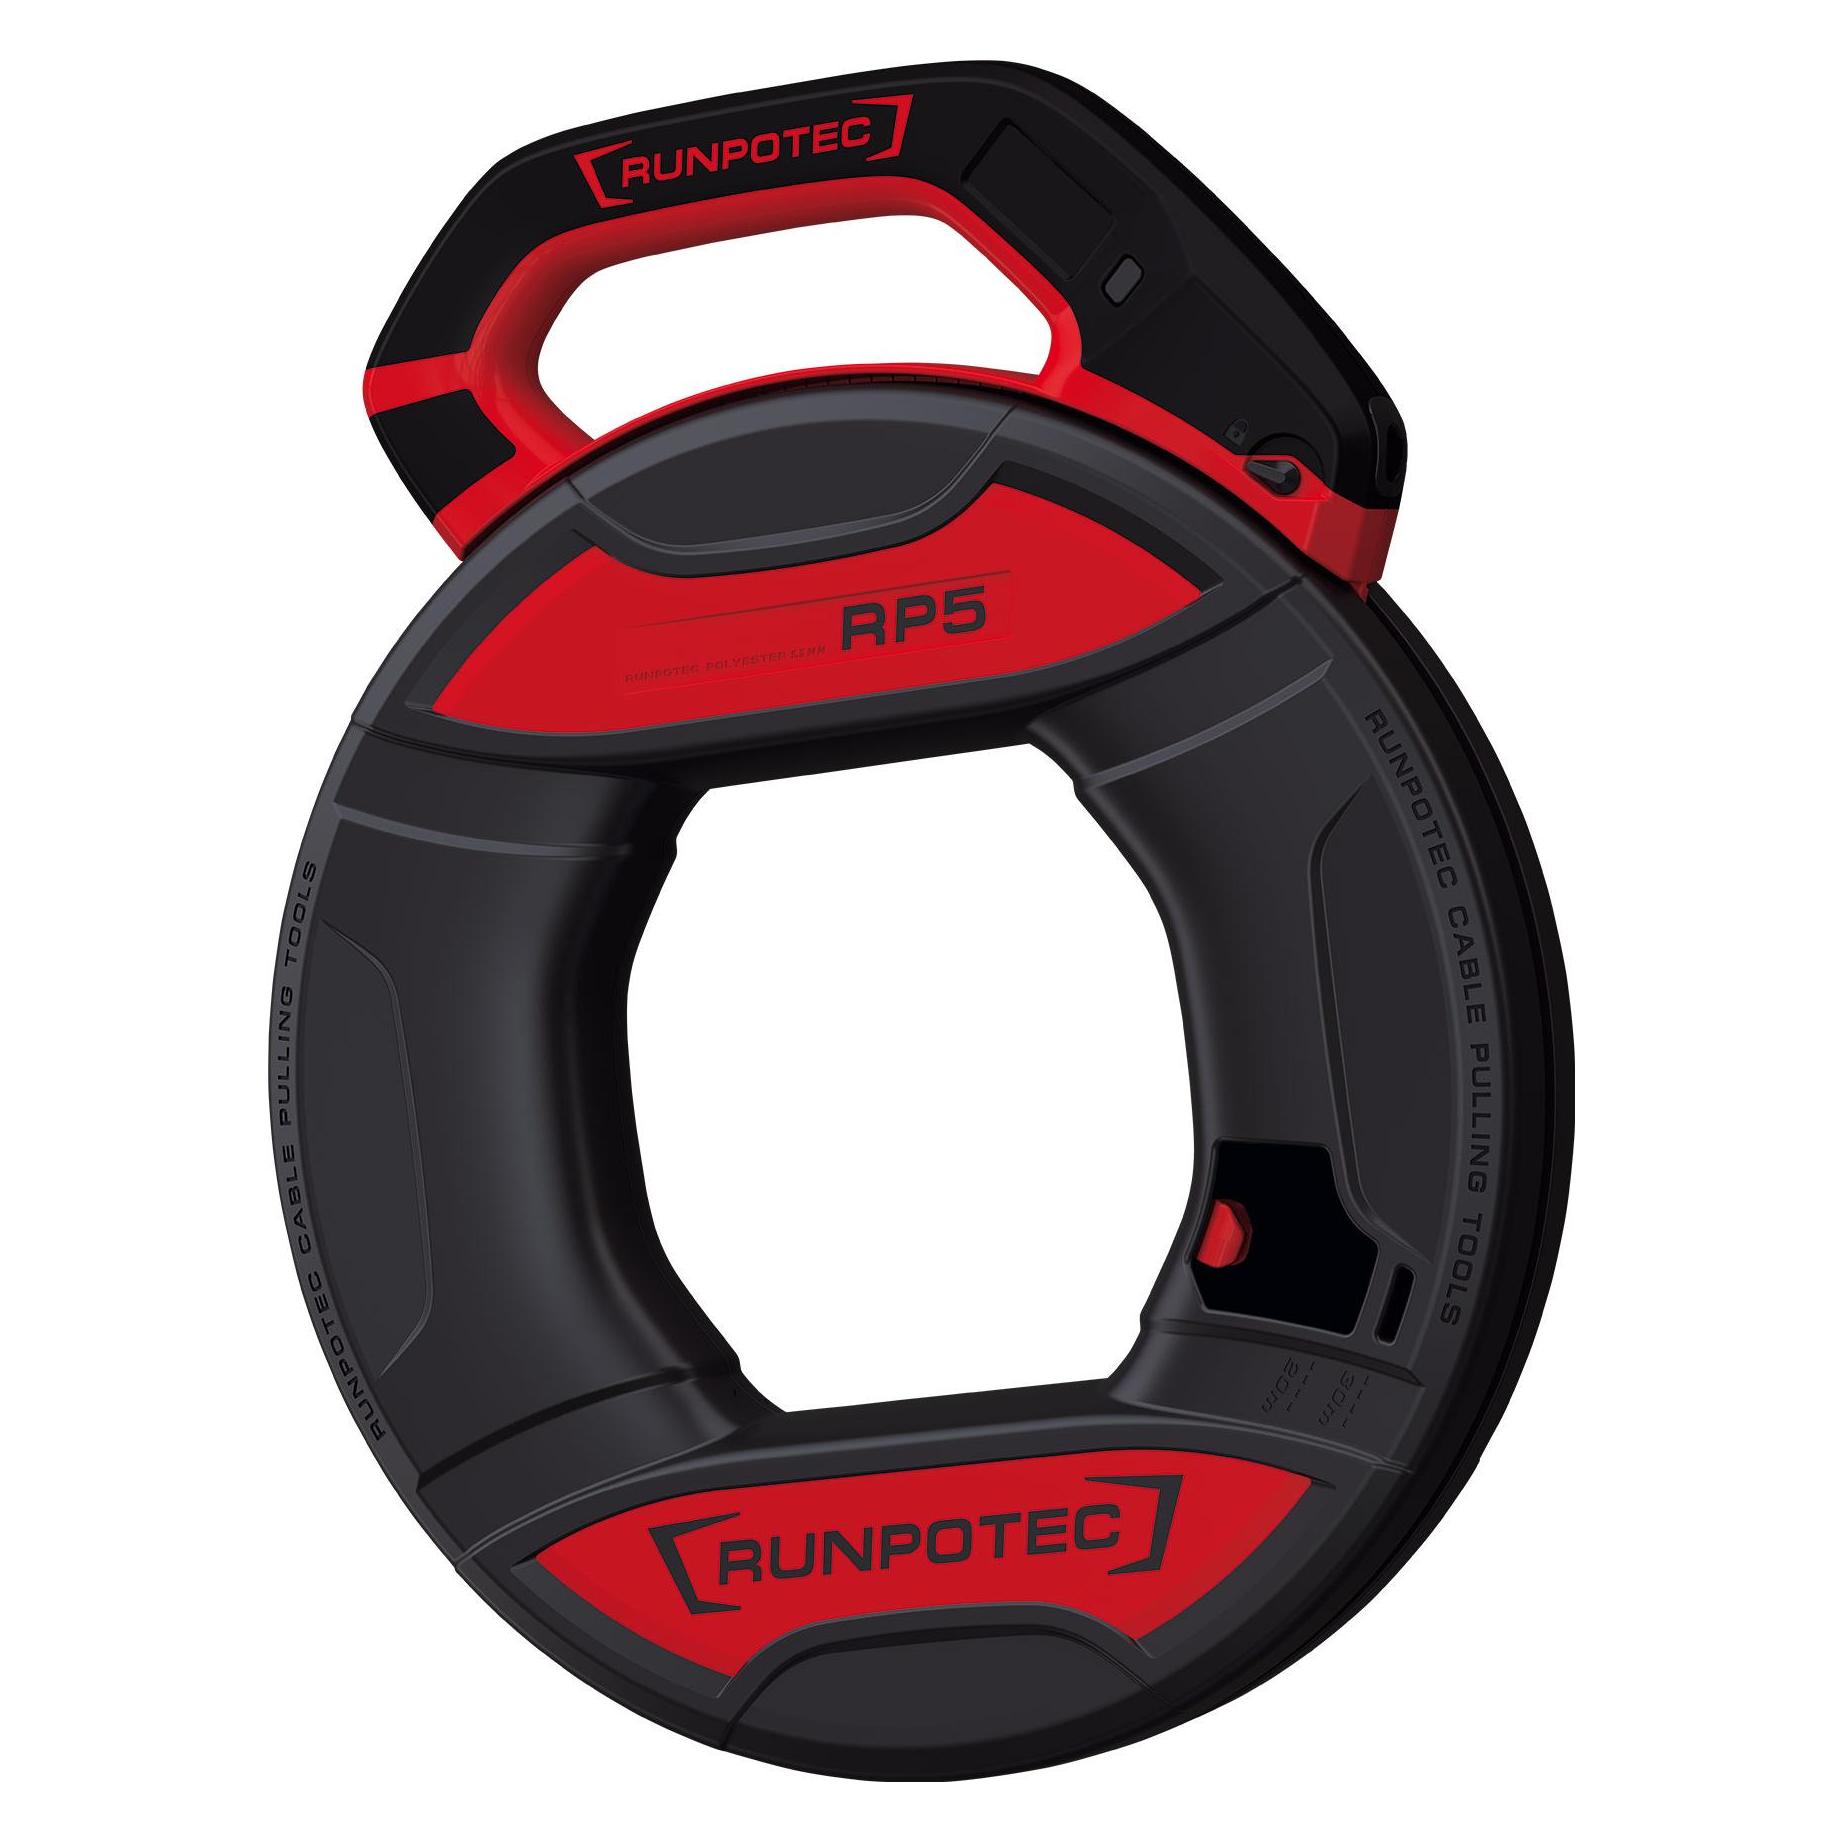
Runpotec RP5 Meterzä. 11153Einsatzbereich=InstallationsrohrWerkstoff=KunststoffBreite/Durchmesser des Einziehdrahts=5,5 mmMaterialstärke des Einziehdrahts=5,5 mmBruchlast=270 kgForm=rundGewindeanschluss=neinLänge=30 mTrageart=GehäuseVerdrillt=ja275,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Runpotec, Kabeleinziehsystem, RP5 (20 m)Die RP5 - leere Box ohne Meterzähler eignet sich, um die RP5 Ersatzbänder Ø 5,5 mm in den Längen 20 oder 30 Meter zu verstauen. Im Bedarfsfall können die beiden schwarzen Halbschalen mittels 4 Schrauben einfach geöffnet oder verschlossen werden. Lieferumfang: 1 x RP5 - leere Box ohne Meterzähler inkl. Schrauben.49,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Studiomonitore sind besser, die KRK Rokit RP5 oder RP7?
Die Entscheidung zwischen den KRK Rokit RP5 und RP7 hängt von deinen individuellen Bedürfnissen und Vorlieben ab. Die RP5 sind kompakter und eignen sich gut für kleinere Räume oder wenn du einen portableren Monitor bevorzugst. Die RP7 hingegen bieten einen größeren Frequenzbereich und können daher mehr Details und Tiefe in der Musik wiedergeben. Letztendlich solltest du beide Modelle ausprobieren und diejenigen wählen, die deinen Anforderungen am besten entsprechen. **
-
Was ist der Unterschied zwischen den KRK RP5 G3 und den Logitech Z906?
Die KRK RP5 G3 sind aktive Studiomonitore, die speziell für die Musikproduktion entwickelt wurden. Sie bieten eine präzise und neutrale Klangwiedergabe. Die Logitech Z906 hingegen sind ein 5.1 Surround-Sound-System, das für den Heimgebrauch konzipiert ist und einen raumfüllenden Klang bietet. Sie sind eher für Filme und Spiele geeignet. **
-
Was ist der Unterschied zwischen den KRK RP5 G3 und den Presonus Eris E5?
Die KRK RP5 G3 und die Presonus Eris E5 sind beide aktive Studio-Monitore, die für die Musikproduktion und das Abhören von Aufnahmen verwendet werden können. Der Hauptunterschied liegt in der Klangcharakteristik und dem Frequenzgang. Die KRK RP5 G3 haben einen etwas wärmeren und basslastigeren Klang, während die Presonus Eris E5 einen ausgewogeneren und detaillierteren Klang bieten. Letztendlich hängt die Wahl zwischen den beiden Monitoren von den individuellen Vorlieben und Anforderungen des Nutzers ab. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
Ähnliche Suchbegriffe für Rp5
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Wie wirkt sich die Pensionskasse auf die Altersvorsorge von Arbeitnehmern aus?
Die Pensionskasse ist ein wichtiger Bestandteil der Altersvorsorge von Arbeitnehmern, da sie regelmäßige Beiträge in die Kasse einzahlen, die dann im Rentenalter ausgezahlt werden. Durch die Pensionskasse können Arbeitnehmer eine zusätzliche Einkommensquelle im Ruhestand sichern und somit ihren Lebensstandard aufrechterhalten. Die Höhe der Rente hängt dabei von der Höhe der eingezahlten Beiträge und der Performance der Kapitalanlagen der Pensionskasse ab. **
-
Welche Vorteile bietet eine Pensionskasse im Vergleich zu anderen Formen der Altersvorsorge?
Eine Pensionskasse bietet eine kollektive Vorsorge, was zu niedrigeren Verwaltungskosten führt. Zudem profitieren die Mitglieder von einer professionellen Verwaltung und einer breiten Risikostreuung. Die Renditen können aufgrund der langfristigen Anlagestrategie höher ausfallen als bei individuellen Vorsorgeformen. **
-
Welche Rolle spielt eine Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge?
Eine Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihrer Berufstätigkeit Geld für den Ruhestand anzusparen. Im Gegensatz zu anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente, wird das Geld in eine gemeinsame Kasse eingezahlt und von professionellen Vermögensverwaltern verwaltet. Dadurch können Risiken gestreut und Renditen optimiert werden. Zudem bietet eine Pensionskasse oft die Möglichkeit, von steuerlichen Vorteilen zu profitieren und von Arbeitgeberbeiträgen zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.